


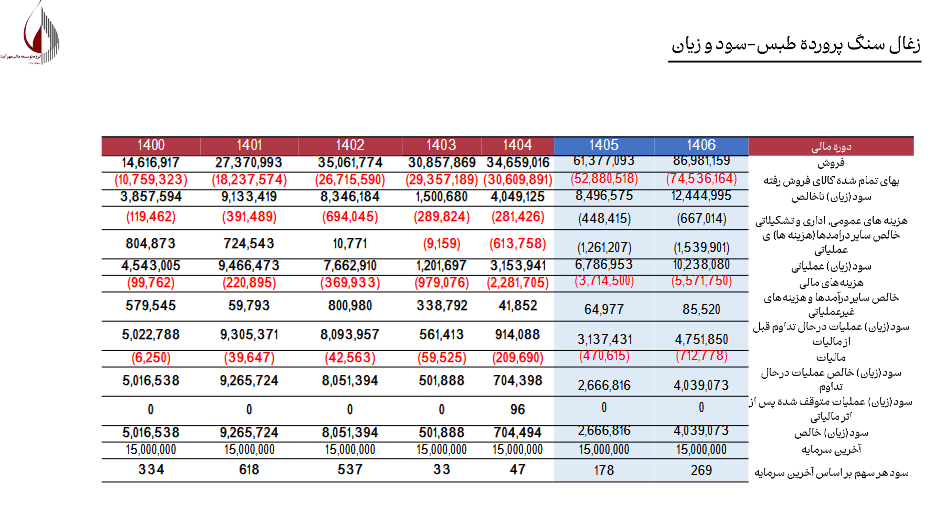
به گزارش صدای بورس، صورت سود و زیان برآوردی شرکت زغالسنگ پرورده طبس نشان میدهد این زیرمجموعه کلیدی هلدینگ صدرتأمین (تاصیکو) پس از پشت سر گذاشتن یک دوره فشرده کاهش حاشیه سود در سالهای ۱۴۰۳ و ۱۴۰۴، وارد دوره رونق عملیاتی جدیدی خواهد شد؛ بهگونهای که پیشبینی میشود سود خالص شرکت تا سال ۱۴۰۶ با رشدی نزدیک به ۵۰۰ درصد به بیش از ۴۰۳ میلیارد تومان برسد.
ارزیابی دادههای مالی گذشتهنگر و برآوردهای آتی شرکت زغالسنگ پرورده طبس با نماد «کزغال»، نشاندهنده احیای سودآوری و جهش درآمدهای عملیاتی این لیدر حوزه استخراج زغالسنگ کشور در افق دو سال آینده است.
عبور درآمد فروش از مرز ۸.۶ همت در سال ۱۴۰۶
بر اساس مفروضات و برآوردهای مالی، درآمدهای عملیاتی شرکت که در سال ۱۴۰۳ حدود ۳,۰۸۵ میلیارد تومان بوده و در سال ۱۴۰۴ به ۳,۴۶۵ میلیارد تومان میرسد، با تغییر ریل تولید و رشد نرخها، شتاب قابل توجهی خواهد گرفت؛ بهطوریکه پیشبینی میشود فروش کزغال در سال ۱۴۰۵ به ۶,۱۳۷ میلیارد تومان و در سال ۱۴۰۶ به رقم چشمگیر ۸,۶۹۸ میلیارد تومان بالغ شود.
پیشبینی سود خالص و EPS هر سهم (سرمایه ۱,۵۰۰ میلیارد تومانی)
بر اساس آخرین سرمایه ثبتشده شرکت (۱۵,۰۰۰ میلیارد ریال)، روند بازگشت سود خالص و EPS به مدار صعودی به شرح زیر برآورد شده است:
سال ۱۴۰۴: سود خالص ۷۰ میلیارد تومان | EPS برآوردی: ۴۷ ریال
سال ۱۴۰۵: سود خالص ۲۶۶ میلیارد تومان | EPS برآوردی: ۱۷۸ ریال (رشد ۲۷۸ درصدی نسبت به ۱۴۰۴)
سال ۱۴۰۶: سود خالص ۴۰۳ میلیارد تومان | EPS برآوردی: ۲۶۹ ریال (رشد ۵۱ درصدی نسبت به ۱۴۰۵)
پیامد تحولات سودآوری برای تاصیکو
شرکت زغالسنگ پرورده طبس بهعنوان بزرگترین تولیدکننده زغالسنگ متالورژی کشور، وزنه استراتژیکی در سبد سهام سرمایهگذاری صدرتأمین (تاصیکو) به شمار میرود. ترمیم حاشیه سود عملیاتی از حدود ۹ درصد در سال ۱۴۰۴ به نزدیک ۱۲ درصد در سال ۱۴۰۶ و دستیابی به سود عملیاتی بیش از ۱,۰۲۳ میلیارد تومانی، زمینه بهبود جریان نقدی تقسیمی و تقویت پرتفوی بورسی تاصیکو را فراهم خواهد ساخت.


نظر شما